Faut-il acheter sa résidence principale ?
8 raisons de ne pas se précipiter
Introduction
Devenir propriétaire pour ne plus “jeter son argent par les fenêtres”. Cette idée est profondément ancrée dans l’imaginaire collectif français. Elle s’impose comme une évidence. C’est presque une étape obligatoire dans un parcours de vie réussi. Pourtant, prenons un peu de recul. Faut-il réellement acheter sa résidence principale ? Et surtout, faut-il le faire en premier ?
En 2020, près de 64 % des Français étaient propriétaires de leur logement. Ce chiffre, en hausse depuis 30 ans, renforce l’idée d’un choix naturel, rationnel et universel. Mais une majorité ne constitue pas nécessairement une stratégie. Elle reflète davantage une norme sociale. C’est une habitude souvent héritée et intériorisée sans véritable remise en question. Pourtant, construire un patrimoine ou une trajectoire entrepreneuriale exige une autre approche. Ces choix méritent d’être analysés autrement.
Derrière le simple choix « louer ou acheter » se cachent des arbitrages complexes. On parle d’allocation de capital, de gestion du risque et de flexibilité de vie. Ce sont des paramètres souvent sous-estimés au moment de signer chez le notaire. Acheter sa résidence principale peut parfois ralentir un projet ou figer une situation. À l’inverse, la location offre souvent une vraie liberté stratégique.
Cela ne signifie pas que devenir propriétaire soit une erreur. Loin de là. Tout dépend du contexte, du moment et de tes objectifs. Acheter reste souvent pertinent. Mais il faut le faire dans de bonnes conditions et en assumant ses conséquences.
C’est précisément ce que nous allons explorer. Quand l’achat d’une résidence principale est-il une erreur ? Quand reste-t-il judicieux ? Surtout, comment arbitrer intelligemment entre ta résidence et d’autres investissements ? Avant d’entrer dans le détail, prenons de la hauteur. Cette décision semble évidente, mais la réalité est bien différente.
1 | En achetant trop tôt, tu mets tous tes œufs dans le même panier
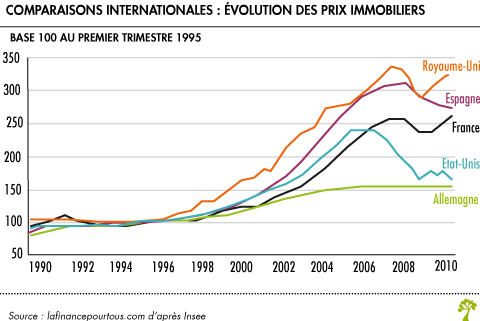
C’est avant tout le signe d’une mauvaise stratégie de gestion patrimoine. Un achat immobilier semble toujours sécurisant certes, néanmoins les prix de l’immobilier peuvent s’effondrer (cf graphique ci après). Si ton seul bien est ta résidence principale, c’est donc tout ton patrimoine qui peut s’écrouler si l’immobilier s’écroule. Pour rappel, il y a moins de 15 ans, le monde et nos pays en particulier ont connu des baisses de prix de l’immobilier de 30 à 40%. Ainsi, ta résidence principale devrait représenter une partie de tes biens, pas l’intégralité.
2 | Le remboursement de ta résidence principale te coûte souvent bien plus cher qu’un loyer
C’est le calcul simpliste qui t’induit souvent en erreur : si je paye 1000 euros de loyer chaque mois, je pourrais rembourser 1000 euros d’emprunt à la place. Or, dans la réalité, la note mensuelle s’avère souvent plus sévère. D’une part, si l’on part sur une période de remboursement raisonnable (entre 15 et 20 ans), pour un bien de surface équivalent, le montant du remboursement dépasse celui des loyers. D’autre part, être propriétaire engage des frais supplémentaires: charges de l’appartement (l’ascenseur et le célèbre ravalement de façade), impôts locaux plus élevés, travaux supplémentaires (un certains nombre de travaux, souvent les plus lourds, sont à la charge du propriétaire), travaux d’aménagement plus important (on rénove toujours a minima un appartement dont on est locataire).
Acheter sa
résidence principale
c’est 45% de surface en moins !
Exemple : à Toulouse, pour un loyer de 1350 € en centre ville (31000), 22 appartements « familiaux » au minimum T3 d’une surface de 95 à 110 m² sont disponibles à la location.Sachant que 1350 € de crédit génère 271000 € de prêt et que la banque finance à 110%. Alors pour 250000 euros à toulouse en centre ville, tu as de disponible 35 appartements entre 40 et 70 m² (T2/T3).Soit une baisse de la surface de 45% à l’achat on est bien loin d’une équivalence.Tout comme acheter 95 m² à toulouse en centre ville, c’est 400000 € minimum et donc 2000 € de crédit (hors investissement frais de notaire) soit une hausse de la dépense principale de 48% si tu souhaites acheter la même surface que tu loues.
3 | L’accès à la propriété a un coût beaucoup plus important que l’accès à la location.
S’installer dans un nouvel appartement te coûtera au plus un mois de loyer et un mois de caution si tu passes par une agence. Un achat te coûtera en frais de notaire environ 7% du prix du bien, sans parler des frais d’agence éventuels qui viendront s’ajouter. En tout, c’est plus de 10% du prix du bien en moyenne qui va « partir en fumée » lors de l’installation. Hé oui, les frais de notaire, c’est de l’argent définitivement perdu. Hors ces frais, cela représente plusieurs mois voir années de loyer pour un locataire. Acheter est un très mauvais choix si tu n’es pas sûr de garder le bien plus de 10 ans.
4 | Si l’accès te coûte plus cher, le changement de logement est lui aussi plus compliqué
Quand on est locataire et que l’on a besoin de changer d’appartement, en trois mois, c’est réglé (voir un mois dans certains cas). Lorsque l’on est propriétaire, il faut trouver un acheteur pour le bien. Or, si l’on est pressé de vendre, on risque de vendre à mauvais prix. De plus, à nouveau, on va avoir des frais plus importants: frais de notaire, d’agence, travaux. Lorsque l’on est locataire, le relogement se compte en centaines ou milliers d’euros, lorsque l’on est propriétaire, on parle de dizaines de milliers d’euros.
5 | ton achat n’est un bon investissement que si tu le gardes longtemps
Or, rien n’est moins certain qu’il soit adapté aux changements qui vont survenir dans ta vie. Arrivée d’un enfant, séparation, changement professionnel, s’il est facile de changer d’appartement pour faire face aux changements probables de votre vie lorsque tu es locataires, les mêmes situations vécues par un propriétaire peuvent s’avérer dramatiques. Ta maison de 6 pièces avec un grand terrain sera-t-elle adaptée pour ta retraite? Ton deux pièces idéal pour un couple sera-t-il adapté lorsque tu voudras un enfant dans deux ans?
6 | Plus l’emprunt est long, plus c’est cher !
L’argument du « quand on rembourse un emprunt, ce n’est pas de l’argent perdu » n’est qu’à moitié vrai. Lorsque tu rembourses la banque, juste une partie de votre remboursement vient rembourser le capital emprunté. tu payes aussi les intérêts et l’assurance de prêt. Sur un emprunt sur 15 ans, les intérêts représente environ 20 % de la mensualité. Mais sur 30 ans, cela représente presque 50 % des premières mensualités.
Acheter sa
résidence principale
c’est entre 25 et 50 %
de cout global en plus !
Emprunter 400 000 € à 3,2% par an (Taux 2026) coute : 104 000 € sur 15 ans | 142 000 € sur 20 ans | 181 000 € sur 25 ans | 222 000 € sur 30 ans
7 | Un apport plus généreux t’épargne des années de remboursements.
On se concentre trop souvent sur le montant de la mensualité plutôt que sur la durée de remboursement. Pourtant, un effort d’épargne supplémentaire en apport pourra diminuer des années de remboursement. En remboursant mille euros par mois, passer de 25 ans à 30 ans ne te permet d’emprunter qu’environ 5000 euros de plus en capital (207 056 € au lieu de 203 325 €). C’est à dire qu’il va te falloir 5 ans pour rembourser 5000 euros. Soit tu va payer presque 50 000 euros de plus pour rembourser cette somme à la banque, somme que tu devrais être capable de mettre de côté sur une durée de 5 ans.
Entre 20 et 25 ans, les sommes sont moins vertigineuses, mais sont quand même non négligeables: En prolongeant de 5 ans son prêt, on peut emprunter 25000 euros de plus (pour un coût global de prêt de 35 000 euros supplémentaires). Pour 15% seulement d’argent supplémentaire emprunté, le coût total de l’emprunt augmente de 50% et l’on devra payer 5 années de plus. Il vaut peut être mieux continuer à louer et épargner un peu pour acheter dans 2 ou 3 ans avec un plus gros apport.
8 | Les frais d’achat : une perte immédiate que l’on oublie trop souvent
On évoque souvent le prix d’un bien immobilier comme une évidence : 300 000 €, par exemple. Mais derrière ce chiffre se cache une réalité bien moins intuitive. Car dans la plupart des cas, ce montant est exprimé en FANI (frais d’agence et de notaire inclus). Autrement dit, une partie significative de la somme que tu investis ne correspond pas à la valeur réelle du bien… mais à des frais définitivement perdus dès le jour de l’achat.
Prenons un cas concret. Pour un bien affiché à 300 000 € FANI, on peut estimer environ 7 % de frais d’agence et 8 % de frais de notaire. Cela représente près de 13 % du prix total, soit environ 40 000 €. En réalité, le bien que tu achètes ne “vaut” donc qu’environ 260 000 € net vendeur. Les 40 000 € restants sont absorbés immédiatement par les intermédiaires et l’administration, sans aucune possibilité de récupération.
Pour connaitre le PNA (prix Net Acheteur) : PNA = Prix FANI / 1+ (taux Notaire % + Taux Agence%)PNA = Prix FANI / 1,15
Cela signifie qu’au moment même où tu signes, tu démarres ton projet avec un “retard” financier de 40 000 €. Pour simplement revenir à l’équilibre ; c’est-à-dire revendre sans perte ; il faut que le marché immobilier compense cette différence. En prenant une hypothèse classique de hausse de 3 % par an, il faudra environ 5 ans pour que la valeur du bien atteigne à nouveau les 300 000 € investis initialement. Et encore, cela suppose un marché stable et haussier, sans imprévu ni correction.
Pendant cette période, tu es donc mécaniquement “bloqué”. Revendre trop tôt reviendrait à cristalliser une perte importante. Ce simple mécanisme explique pourquoi l’achat immobilier, contrairement à ce que l’on entend souvent, n’est pas neutre financièrement à court terme. Il impose une durée de détention minimale, non pas par choix stratégique, mais pour absorber des coûts d’entrée élevés.
Ces 40 000 € de frais, financés sur 20 ans à 3,2 %c’est une mensualité d’environ 225 € et un coût total de 54 207 € (40 000 € + 14 207 €), soit près de 20 % du PNA.
Ce point est souvent sous-estimé, car ces frais sont dilués dans le financement global. Pourtant, ils ont un impact direct sur la rentabilité réelle de ton projet. Là où un locataire conserve sa capacité d’arbitrage et sa liquidité, un propriétaire doit d’abord “rembourser” ces frais invisibles avant même de commencer à s’enrichir. C’est une contrainte forte, qui mérite d’être intégrée dès le départ dans ta réflexion.
Au final : pas avant d’investir dans un actif générant du cash flow.
Louer sa résidence principale te permet, en ces périodes d’immobilier haut, d’épargner pour pouvoir emprunter plus tard dans de meilleurs conditions et également de faire face à des changements qui pourraient survenir dans ta vie (mobilité professionnelle, déménagement, changement de travail, etc). Attention, acheter sa résidence principale n’est pas une mauvaise chose, mais il ne faut pas le faire à n’importe quelles conditions.
En réalité, la question n’est pas tant de savoir s’il faut acheter sa résidence principale, mais plutôt à quel moment le faire. Avant de t’engager dans un bien qui, par définition, ne génère aucun revenu et mobilise une part importante de ta capacité financière, il peut être plus pertinent de commencer par investir dans des actifs capables de produire du cash flow. Ces revenus complémentaires te permettront, à terme, d’aborder l’achat de ta résidence principale dans de bien meilleures conditions, avec plus de marge de manœuvre et moins de contraintes. Autrement dit, il ne s’agit pas de renoncer à devenir propriétaire, mais de le faire au bon moment, après avoir posé des bases financières plus solides. À titre d’exemple, certains investissements, qu’ils soient en temps ou en argent, peuvent constituer un premier levier intéressant :
- Parking
- Auto-edition
- Vente en ligne
- Side-business (ou side hustle)
- Achat avec colocation
- Achat immo locatif / Location courte durée
- Création de contenu monétisé
- Formation en ligne / transmission de compétences
- Achat-revente
- Investissement dans un petit business existant
Si tu veux continuer à apprendre, réfléchir et construire ton propre “MBA” en dehors des sentiers battus…
Foire Aux Questions (FAQ)
L’achat reste un excellent moyen de se constituer un patrimoine à long terme, mais la rentabilité à court terme dépend des taux d’intérêt actuels et de votre durée de détention prévue.
La location offre plus de flexibilité et permet de conserver sa trésorerie pour l’investir dans la croissance de son entreprise. L’achat fige souvent le capital, ce qui peut freiner un business à ses débuts.
Actuellement, les banques demandent généralement un apport minimum de 10% pour couvrir les frais de notaire et de garantie. Emprunter sans apport (à 110%) est devenu beaucoup plus rare.
Si la question de l’achat de la résidence principale se pose en moyenne entre 25 et 35 ans, l’âge moyen d’accession à la propriété s’établit aujourd’hui à 37 ans, notamment en raison de la flambée des prix dans les métropoles françaises
En savoir plus sur My Business Education France
Subscribe to get the latest posts sent to your email.